
在协作机器人品牌中,Universal Robots 预计在 2026 年将以约 15% 的市场份额引领全球市场,其次是中国的 Dobot、AUBO 和 JAKA,这三家公司占据了前四名中的三个席位。 以下排名按全球协作机器人市场份额预估排序。值得一提的是:虽然丹麦先驱企业依然稳居榜首,老牌工业巨头占据中游位置,但中国制造商如今已占据前四名中的三个席位,这一变化比工业机器人排名表所显示的更为显著。
如需获取以下配置的定制 EVST 协作机器人报价,请发送电子邮件至:
sales@evsrobot.com or
WhatsApp / 微信 +86 193 8162 6253.
顶级协作机器人品牌概览
据MarketsandMarkets预测,全球协作机器人市场规模将从2025年的约1.4亿美元增长到2030年的3.38亿美元,复合年增长率接近18.9%。这使得协作机器人成为机器人领域增长最快的细分市场,而以下十个品牌占据了约四分之三的市场份额。此处的市场份额数据是根据行业报告估算得出,由于各报告采用的方法有所不同,因此请将其视为近似值而非经过审计的数据。
| 秩 | 品牌 | 国家 | 预计协作机器人份额 | 闻名 |
|---|---|---|---|---|
| 1 | 通用机器人 | 丹麦 | 〜14.8% | 创建了商用协作机器人;UR+生态系统 |
| 2 | 多博特 | 中国 | 〜13% | 香港上市;业务遍及80多个国家;出口领先企业 |
| 3 | 奥博 | 中国 | 〜11.2% | 90%以上零部件为自主研发;有效载荷范围全覆盖 |
| 4 | 雅卡 | 中国 | 中国约占21.9%。 | 中国国内协作机器人市场排名第一 |
| 5 | 发那科 | 日本 | 〜6.1% | 绿色 CRX 协作机器人;半导体强度 |
| 6 | ABB | 瑞士 | 〜5.6% | YuMi双臂微组装 |
| 7 | KUKA | Germany | 〜4.9% | LBR iiwa 7轴力控制 |
| 8 | 斗山机器人 | 韩国 | 〜4.4% | 20公斤以上的重型协作机器人 |
| 9 | 科技机器人 | 台湾 | 〜3.9% | 首款内置视觉系统的协作机器人 |
| 10 | 安川 | 日本 | 〜3.5% | HC系列焊接协作机器人 |
这里所说的协作机器人是指什么?
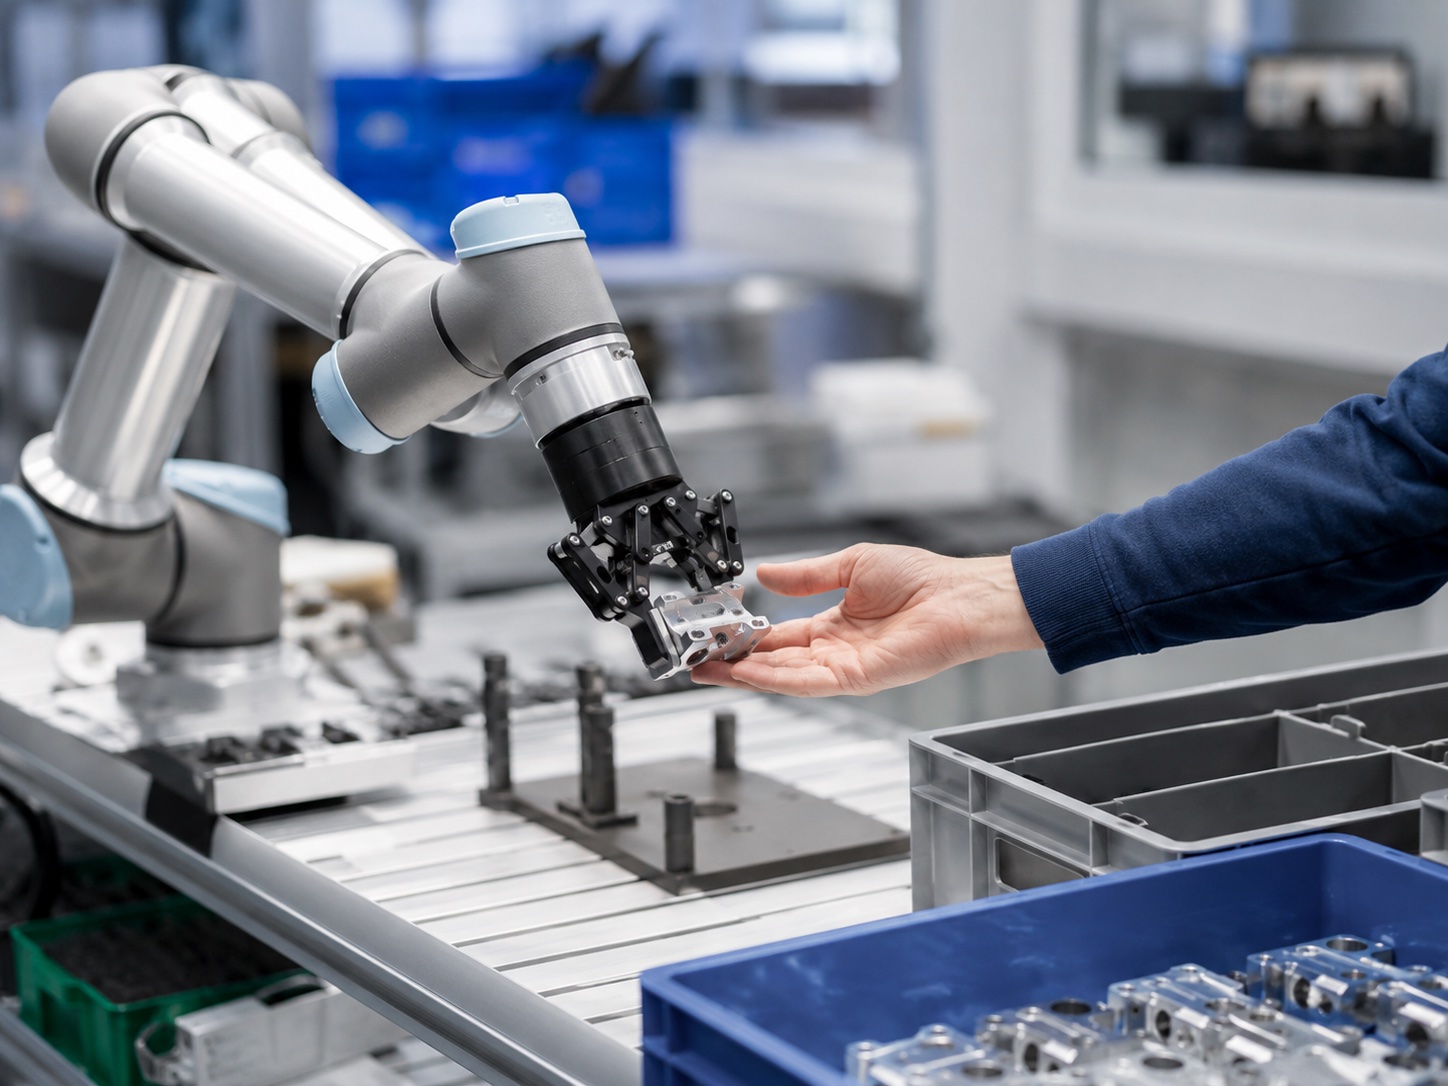
协作机器人(简称cobot)的设计初衷是在无需防护笼的情况下与人安全并肩工作,它利用力限制、扭矩传感和速度监控等技术,在接触时自动停止。这与用于组装汽车车身的封闭式工业机器人截然不同,其安全标准也不同,并遵循ISO/TS 15066等相关指南。此外,协作机器人的买家也不同:它们主要销往小型作坊、高混合生产线以及需要机器人与人类操作员共享空间的作业场所,而非传统机械臂主导的高产量、全封闭式生产单元。正因如此,协作机器人和工业机器人被视为两个独立的市场,其排行榜也与工业机器人的排行榜大相径庭。本榜单仅统计协作机器人,不包括传统工业机械臂和人形机器人。如需了解封闭式机器人的相关数据,请参阅我们的[链接]。 全球工业机器人制造商排名 和 中国工业机器人排名. 关于数字的说明:JAKA 的主要数据是其在中国国内的份额,而不是全球份额,因此它在表格中以不同的基础出现;我们保留了标签,而不是悄悄地将两者混淆。
1至4:领头羊和三位中国挑战者
1. 优傲机器人(丹麦)
优傲机器人(Universal Robots)于2008年推出首款产品,开创了商用协作机器人(cobot)这一品类,至今仍引领着市场。目前,全球已部署超过100,000万台优傲机器人机械臂,其UR+生态系统包含300多种认证夹爪、视觉套件和软件插件,构成了竞争对手难以复制的护城河,因为它将机械臂本身变成了一个平台,而非单一产品。其新型高负载UR20和UR30进一步拓展了其应用范围,使其能够胜任码垛等更繁重的任务。优傲机器人目前占据全球约15%的市场份额,稳居行业第一,其领先地位不仅源于硬件本身,更得益于其便捷的部署方式和强大的合作伙伴生态系统。对于其他厂商而言,这其中的启示是:在协作机器人领域,机械臂本身正日益成为一种商品,而真正具有持久优势的,是其配套的软件、夹爪和集成商网络。
2. 多博特(中国)
总部位于深圳的Dobot公司于2024年底在香港上市,目前在全球机器人市场排名第二,市场份额约为13%,仅次于Universal Robots。其优势在于市场覆盖范围:产品遍布80多个国家,近60%的收入来自海外,这对于一家中国制造商而言,出口占比异常之高。2025年,Dobot凭借其Atom平台进军人形机器人领域,这表明该公司将协作机器人视为其更广泛的具身人工智能战略的一部分。对于买家而言,Dobot凭借其丰富的机械臂产品线和积极的国际分销渠道,在全球市场中占据了如此重要的地位。
3. 奥博(中国)
总部位于北京的奥博(AUBO)已连续多年领跑中国协作机器人出货量,其显著特点是垂直整合:据其自身数据,超过90%的核心零部件均为自主生产,这使其在成本和供应方面拥有经销商无法比拟的掌控力。奥博的产品系列涵盖3至35公斤的重量范围,从轻型组装到重型搬运,应用领域广泛,包括工业、新能源、3C、半导体和医疗保健等。奥博在全球市场份额估计为11%,是全球第三大协作机器人品牌,也是中国占据全球前四名中三席的关键因素之一。
4. JAKA(中国)
JAKA于2014年在上海成立,专注于协作机器人业务,目前在中国国内协作机器人市场占据领先地位,预计到2024年市场份额将接近21.9%。其客户包括丰田、施耐德电气和立讯精密等知名企业,这充分体现了其在严苛生产环境中的信誉。JAKA的全球市场份额低于国内市场份额,因此我们特意标注了其基准。即便如此,一家专注于协作机器人的纯粹企业能够引领全球最大的单一协作机器人市场,仍然具有强大的实力,并构成了中国企业占据第二至第四的格局。综合来看,Dobot、AUBO和JAKA展现了三种不同的规模化发展路径:出口拓展、零部件自给自足和国内市场主导地位。正是由于它们各自拥有不同的优势,才使得现有企业难以用单一策略应对中国协作机器人的崛起。
5至7:工业巨头的协作机器人生产线
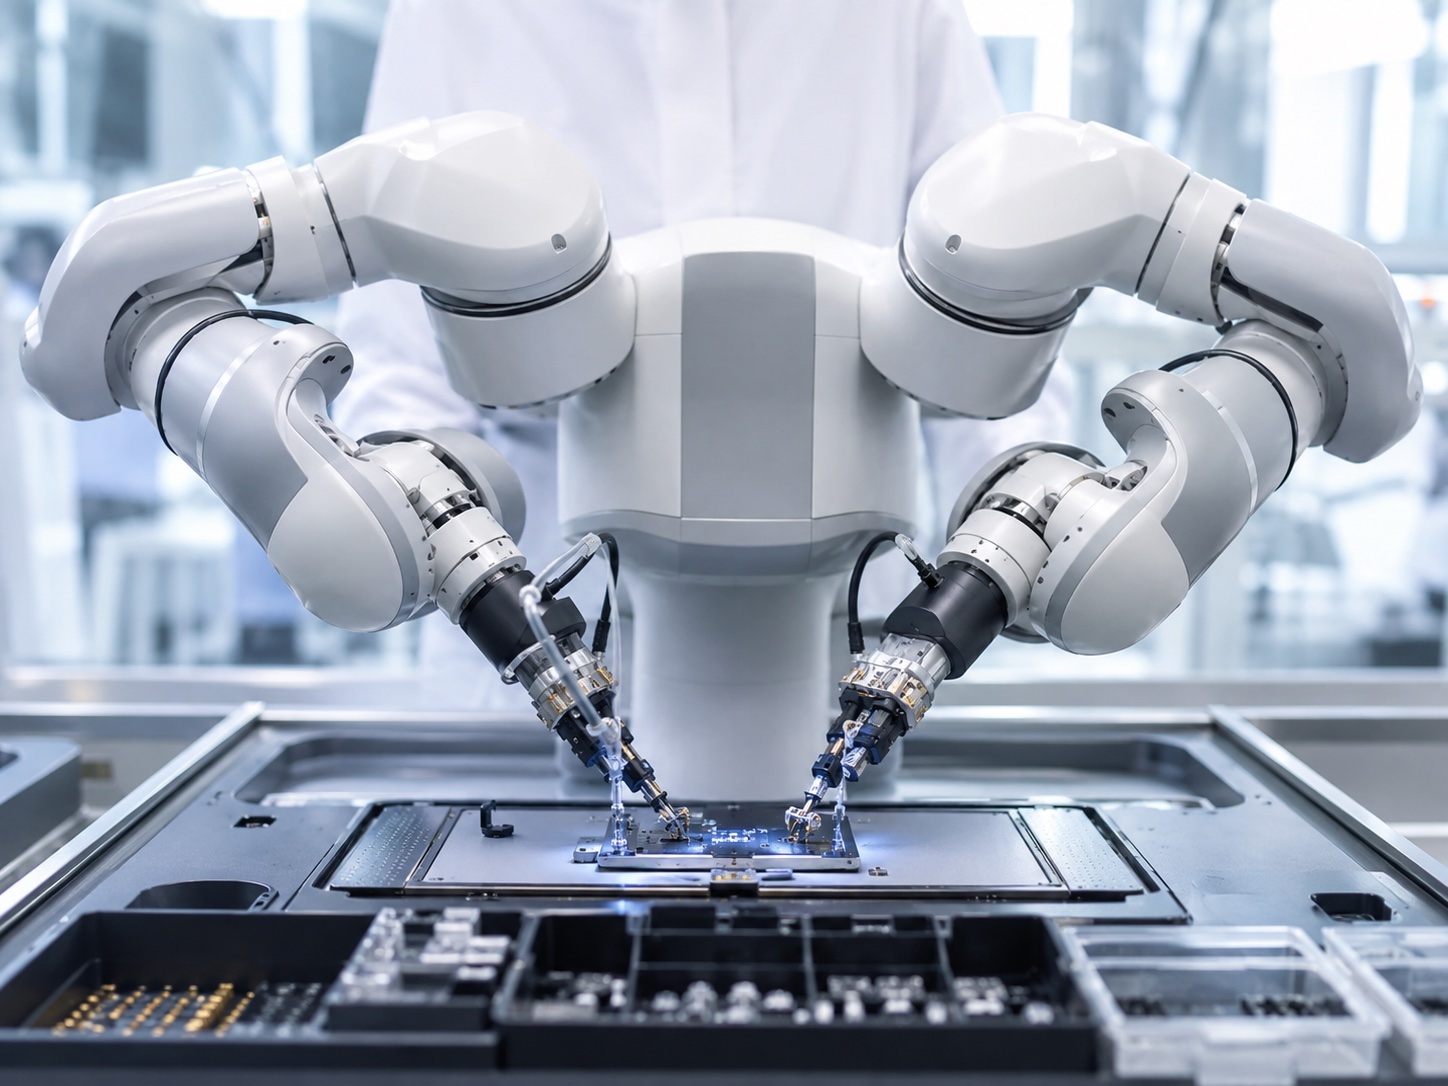
接下来这三个品牌有着共同的经历:它们都是传统工业机器人领域的巨头,为了巩固现有客户群,都增设了协作机器人产品线。虽然它们在协作机器人领域的市场份额与上述纯粹的机器人厂商相比并不突出,但它们拥有新晋厂商无法比拟的优势。已经使用其传统机器人的工厂,可以通过相同的控制器、相同的编程环境和相同的服务合同来部署协作机器人,即使其标价更高,也能降低实际部署成本。
5. 发那科(日本)
发那科(FANUC)是全球产量最大的工业机器人制造商,其绿色CRX协作机器人是这一业务版图的延伸。CRX机器人在半导体和电子领域实力雄厚,并继承了发那科一贯的可靠性和长使用寿命。虽然协作机器人仅占发那科总出货量的一小部分,但在协作机器人市场份额方面,发那科位列6%左右,在传统工业巨头中名列前茅。许多已经在使用发那科工业机械臂的客户通常会添加CRX机器人,以确保整个工厂的控制环境统一。
6. ABB(瑞士)
ABB的YuMi双臂机器人是精密微组装领域的标杆产品,适用于电子和制药等行业常见的需要双手操作的高精度工作。它与ABB的单臂GoFa协作机器人一起,构成了ABB可靠的协作机器人产品线,充分展现了公司深厚的自动化技术底蕴。协作机器人只是ABB庞大产品组合中的一小部分,ABB目前占据了约5.6%的市场份额。ABB的优势在于其精准度和全球自动化供应商的强大支持,而非最低的价格。
7. KUKA(德国)
库卡(KUKA)的LBR iiwa机器人开创了七轴力控协作工作的先河,其每个关节都配备扭矩传感器,使其能够执行精细的插入和装配任务。这是一款技术先进的机器,也是安全人机交互领域的先行者。协作机器人并非库卡的核心业务,其市场份额约为4.9%,但在力控应用领域,iiwa仍然是衡量竞争对手的标杆设计。
8至10人:重型载荷、视觉和焊接专家
8.斗山机器人(韩国)
斗山将协作机器人发展成为核心业务而非副业,并在20公斤以上重载协作机械臂领域处于全球领先地位。这一细分市场能够完成轻型协作机器人无法胜任的码垛和机器上下料等任务。斗山在韩国本土市场占据领先地位,约70%的收入来自海外,其中北美和西欧市场需求强劲。目前,斗山在全球市场约占4.4%的份额,正迅速崛起为行业领导者,并积极拓展韩国以外的市场。
9. Techman Robot(台湾)
Techman公司成立于2016年,率先打造了首款将视觉系统集成于机械臂内部而非外接的协作机器人。其TM系列机器人将人工智能视觉与机械臂融为一体,用于检测、缺陷识别和智能分拣,省去了用户自行集成的繁琐工作,否则用户需要额外添加一套摄像头系统。这种内置视觉系统的优势使其在电子和半导体领域占据了一席之地,估计占协作机器人市场3.9%的份额,使其成为机器视觉在关键任务中的理想之选。
10.安川(日本)
安川电机凭借其HC系列协作机器人位列榜单末尾,该系列产品依托于公司深厚的伺服和焊接技术底蕴。协作机器人并非安川的核心业务,其市场份额仅为3.5%左右,在所有参评产品中占比最小,但其在运动控制领域的卓越表现使其在协作焊接领域占据了一席之地。对于已采用安川焊接设备的车间而言,HC系列是添加安全、无围栏工作站的理想之选。
排名真正显示的是什么
两个显著特征。首先,协作机器人市场的集中度远低于工业机器人市场,且增长速度更快,据MarketsandMarkets估计,其年增长率接近19%。其次,地域分布也截然不同。工业机器人市场前十名几乎被日本和欧洲品牌垄断,而协作机器人市场前四名则包含三个中国品牌,这是因为协作机器人技术更新,研发成本低于重型工业机械臂,且在亚洲市场销量巨大。据Grand View Research的数据显示,亚太地区已占全球协作机器人收入的一半以上,这为中国领先企业提供了一个庞大且快速增长的本土市场,使其能够在向海外扩张之前先以此为基础进行规模化发展。
明确这些市场份额数据的意义也至关重要。协作机器人市场尚处于起步阶段,不同分析师的衡量标准也各不相同,因此两个品牌之间一个百分点的差距只是噪音而非信号。表格可靠地反映了市场的层级结构:一个明显的领导者,一群快速发展的中国纯协作机器人厂商,一些老牌工业巨头正将其品牌拓展至协作机器人领域,以及一些凭借单一优势(例如高负载能力、内置视觉或焊接功能)取胜的专业厂商。这种层级结构比任何单一的百分比都更具稳定性。
实际上,选择协作机器人主要取决于三个问题,而不仅仅是品牌排名:所需的有效载荷和工作范围、强大的配件生态系统是否对您的应用至关重要,以及本地支持和编程帮助的质量如何。优傲机器人(Universal Robots)在生态系统方面胜出,中国领先厂商在价格和有效载荷范围方面更具优势,而当买家希望从同一供应商处获得笼式机器人和协作机器人时,工业巨头则更具优势。正确的答案很少仅仅是排名最高的品牌。
关键外卖
- 优傲机器人领先 凭借其 UR+ 生态系统和十年的先发优势,市场份额约为 15%。
- 前四名中有三名是中国人: Dobot、AUBO 和 JAKA,这种转变比工业机器人表格所显示的更为剧烈。
- 市场年增长率接近19%。 而且比工业机器人重心更低。
- 股份比例各不相同: JAKA 的主要数据是中国国内市场份额,我们将其单独列出而不是混合。
常见问题
哪家公司是协作机器人领域的领导者?
丹麦的优傲机器人公司是市场领导者。该公司于2008年创造了商用协作机器人,目前已在全球部署超过100,000万台,约占全球协作机器人市场的15%。
协作机器人和工业机器人有什么区别?
协作机器人(简称cobot)的设计初衷是利用力限制和传感器,在无需防护罩的情况下与人安全协同工作。传统的工业机器人速度更快、力量更强,但必须用围栏隔离。这两种机器人被视为两个独立的市场。
中国协作机器人品牌在全球范围内具有竞争力吗?
是的。目前市场份额排名前四的协作机器人品牌中,有三个是中国品牌:Dobot、AUBO 和 JAKA。它们兼具国内市场份额高、出口增长迅速以及有效载荷范围广的优点。
协作机器人市场规模有多大?
据 MarketsandMarkets 预测,全球协作机器人市场将从 2025 年的约 1.4 亿美元增长到 2030 年的 3.38 亿美元,复合年增长率接近 18.9%,使其成为机器人领域增长最快的细分市场。
选择具有出口支持的协作机器人
上述品牌树立了全球标杆。买家在考虑品牌排名时,也会同样重视认证和售后服务覆盖范围,尤其是在跨境项目中。EVST自主研发XR系列协作机器人,包括XR-EX防爆型号,其机器人系统销往100多个国家,拥有IATF16949汽车级认证以及CE、SGS和TÜV等第三方认证标志,产品涵盖从协作机器人到重型机械臂的全系列有效载荷,并拥有遍布全球的现场工程师派遣网络,提供安装和支持服务。
如需获得针对您项目的定制报价(包括应用审核和配置建议),请发送电子邮件至[电子邮件地址]。 sales@evsrobot.com 或给我们留言 WhatsApp/微信通常会在24小时内回复。
数据说明:协作机器人市场规模数据来自MarketsandMarkets;各品牌市场份额为根据行业报告估算得出,且因统计方法不同而有所差异,因此仅供参考。JAKA的数据为中国国内市场份额(如有标注)。本信息仅供行业参考,不构成投资建议。