
協働ロボットブランドの中で、ユニバーサルロボットは2026年までに世界市場をリードし、約15%のシェアを獲得する見込みで、中国のDobot、AUBO、JAKAがそれに続き、上位4社のうち3社を占める。 以下のランキングは、世界の協働ロボット市場における推定シェア順に並べたものです。特筆すべき点は、デンマークのパイオニア企業が依然としてトップに君臨し、老舗の産業大手企業が中位を占める一方で、中国メーカーが上位4社のうち3社を占めるようになったことです。これは、産業用ロボットのランキングよりも顕著な変化と言えるでしょう。
下記構成のEVST協働ロボットのカスタム見積もりについては、メールでお問い合わせください。
sales@evsrobot.com or
WhatsApp / WeChat +86 193 8162 6253.
主要な協働ロボットブランドを一覧で紹介
MarketsandMarketsによると、世界の協働ロボット市場は2025年の約1.4億ドルから2030年には33億8000万ドルへと成長し、年平均成長率は約18.9%に達すると予測されています。これにより、協働ロボットはロボット分野の中で最も急速に成長している分野となり、市場の約4分の3を以下の10ブランドが占めています。ここに示されているシェアの数値は業界レポートからの推定値であり、調査方法は様々であるため、監査済みの数値ではなく概算値としてお考えください。
| ランク | ブランド | 国 | 推定コボットシェア | で知られている |
|---|---|---|---|---|
| 1 | ユニバーサルロボット | デンマーク | 〜14.8%で | 商用協働ロボット「UR+」エコシステムを開発 |
| 2 | Dobot | 中国 | 〜13%で | 香港証券取引所上場。80カ国以上で事業展開。輸出大手。 |
| 3 | アウボ | 中国 | 〜11.2%で | 90%以上の部品を自社生産。ペイロード範囲も最大限に拡大。 |
| 4 | ジャカ | 中国 | 約21.9% 中国 | 中国国内協働ロボット市場で第1位 |
| 5 | ファナック | 日本 | 〜6.1%で | 緑色のCRX協働ロボット、半導体の強度 |
| 6 | 図 | スイス・モントルー店 | 〜5.6%で | YuMiデュアルアームマイクロアセンブリ |
| 7 | WHO | Germany | 〜4.9%で | LBR iiwa 7軸力制御 |
| 8 | 斗山ロボティクス | 韓国 | 〜4.4%で | 20kgを超える重量物運搬用協働ロボット |
| 9 | テックマンロボット | Taiwan | 〜3.9%で | ビジョンシステムを内蔵した初の協働ロボット |
| 10 | 安川 | 日本 | 〜3.5%で | HCシリーズ溶接協働ロボット |
ここでいう協働ロボットとは
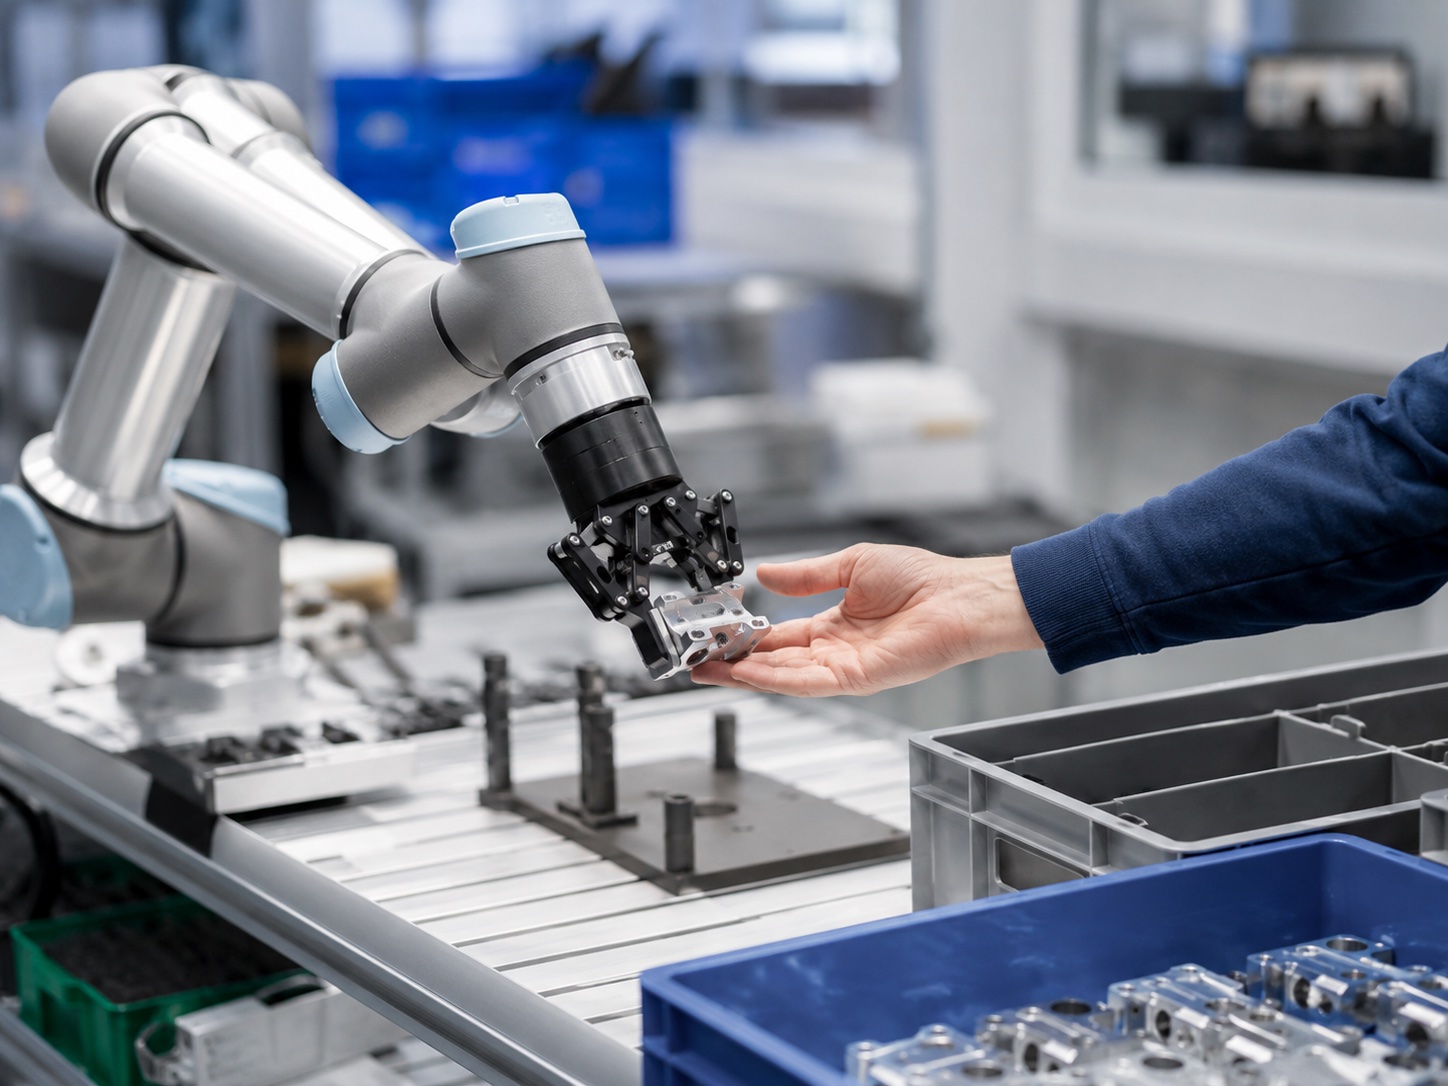
協働ロボット(コボット)は、力制限、トルクセンシング、速度監視を用いて接触時に停止することで、ケージなしで人の傍らで安全に作業できるように設計されています。これは、自動車の車体を支えるケージ付き産業用ロボットとは異なる機械であり、ISO/TS 15066などのガイドラインによって規定される異なる安全基準が適用されます。また、顧客層も異なります。コボットは、従来のロボットアームが主流となっている大量生産の完全フェンスで囲まれたセルではなく、小規模な店舗、多品種少量生産ライン、ロボットが人間のオペレーターとスペースを共有する作業向けに販売されています。そのため、この2つは別々の市場として追跡されており、このランキングが産業用ロボットのランキングと大きく異なる理由もここにあります。このランキングはコボットのみを対象としており、従来の産業用ロボットアームとヒューマノイドは除外されています。ケージ付きロボットについては、こちらをご覧ください。 世界の産業用ロボットメーカーランキング 中国の産業用ロボットランキング数字に関する注記:JAKAの主要数値は、世界全体の数値ではなく、中国国内のシェアを表しているため、表では異なる基準で表示されています。両者を黙って混同するのではなく、明確に区別して表示しています。
1~4位:リーダーと3人の中国人挑戦者
1. ユニバーサルロボット(デンマーク)
ユニバーサルロボットは、2008年に最初のモデルを出荷した際に商用協働ロボットというカテゴリーを創出し、現在も市場を牽引しています。現在、世界中で100,000万台以上のURアームが稼働しており、300種類以上の認定グリッパー、ビジョンキット、ソフトウェアアドオンからなるUR+エコシステムは、アームを単なる製品ではなくプラットフォームへと進化させたため、競合他社が模倣に苦慮する強固な基盤となっています。より新しい高可搬重量型UR20とUR30は、パレタイジングなどのより重い作業にも対応できるようになりました。世界市場の約15%を占める同社は依然としてトップの座を維持しており、その優位性はハードウェアそのものだけでなく、導入の容易さとパートナーエコシステムにも大きく起因しています。協働ロボット業界における他の企業への教訓は、アームはますますコモディティ化しており、持続的な優位性は、周辺ソフトウェア、グリッパー、インテグレーターネットワークにあるということです。
2. ドボット(中国)
深センに拠点を置くDobotは2024年末に香港証券取引所に上場し、Universal Robotsに次ぐ世界第2位のシェア(約13%)を獲得した。同社の強みはその事業展開範囲の広さにある。80カ国以上で製品を展開し、売上高の約60%を海外で上げており、中国メーカーとしては異例の輸出比率の高さを誇っている。2025年にはAtomプラットフォームでヒューマノイド分野に進出し、協働ロボットをより広範なAI搭載型ロボット事業の一分野と位置づけていることを示唆した。Dobotは幅広いアーム製品群と積極的な国際流通網を兼ね備えており、これが同社がトップに躍り出た理由の一つと言えるだろう。
3. AUBO(中国)
北京に本社を置くAUBOは、数年にわたり中国の協働ロボット出荷台数をリードしており、その最大の特徴は垂直統合である。AUBOによれば、主要部品の90%以上を自社で製造しており、これにより販売代理店には真似できないコストと供給のコントロールを実現している。製品ラインナップは、軽作業から重量物の取り扱いまで、およそ3kgから35kgの範囲をカバーし、産業、新エネルギー、3C、半導体、ヘルスケアなど幅広い分野で活用されている。世界市場の約11%を占めるAUBOは、協働ロボットブランドとして3番目に大きく、中国が上位4社のうち3社を占める大きな理由の一つとなっている。
4. JAKA(中国)
2014年に上海で協働ロボットのみを事業とする企業として設立されたJAKAは、中国国内の協働ロボット市場で首位の座を占めており、2024年には約21.9%のシェアに達すると推定されている。顧客リストにはトヨタ、シュナイダー、ラックスシェアといった企業が含まれており、要求の厳しい生産環境における同社の信頼性を物語っている。世界シェアは国内シェアよりも低いため、ここではその基準を明記している。それでも、世界最大の協働ロボット市場をリードする協働ロボット専業企業であることは強力な地位であり、中国企業による2位から4位までのブロックを完成させている。Dobot、AUBO、JAKAを合わせると、それぞれ異なる3つの成長戦略、すなわち輸出拡大、部品の自給自足、国内市場における優位性を示している。これらの企業が同じ強みに依存していないことが、既存企業が単一の対応策で中国の協働ロボット推進に対抗するのが難しい理由の一つとなっている。
5~7:産業大手各社の協働ロボット生産ライン
次の3つのブランドには共通点があります。いずれも従来型の産業用ロボットの大手企業であり、既存の導入実績を守るために協働ロボットの製品ラインを追加しました。協働ロボット専用の市場シェアは、上記の専業企業に比べると控えめですが、新規参入企業には真似できない強みを持っています。既に自社のケージ型ロボットを稼働させている工場は、同じコントローラー、同じプログラミング環境、同じサービス契約で協働ロボットを導入できるため、定価が高くても実質的な導入コストを抑えることができます。
5. ファナック(日本)
ファナックは世界最大の産業用ロボットメーカーであり、同社の緑色のCRX協働ロボットは、その巨大な事業領域をさらに発展させたものです。半導体や電子機器分野に強みを持ち、ファナックの信頼性と長寿命という評判を受け継いでいます。協働ロボットはファナックの総出荷台数のごく一部を占めるに過ぎませんが、協働ロボット単体では約6%を占め、従来の産業用ロボットメーカーの中では最高水準です。既にファナックの産業用ロボットアームを導入している顧客は、工場全体で統一された制御環境を維持するために、CRXユニットを追加することがよくあります。
6. ABB(スイス)
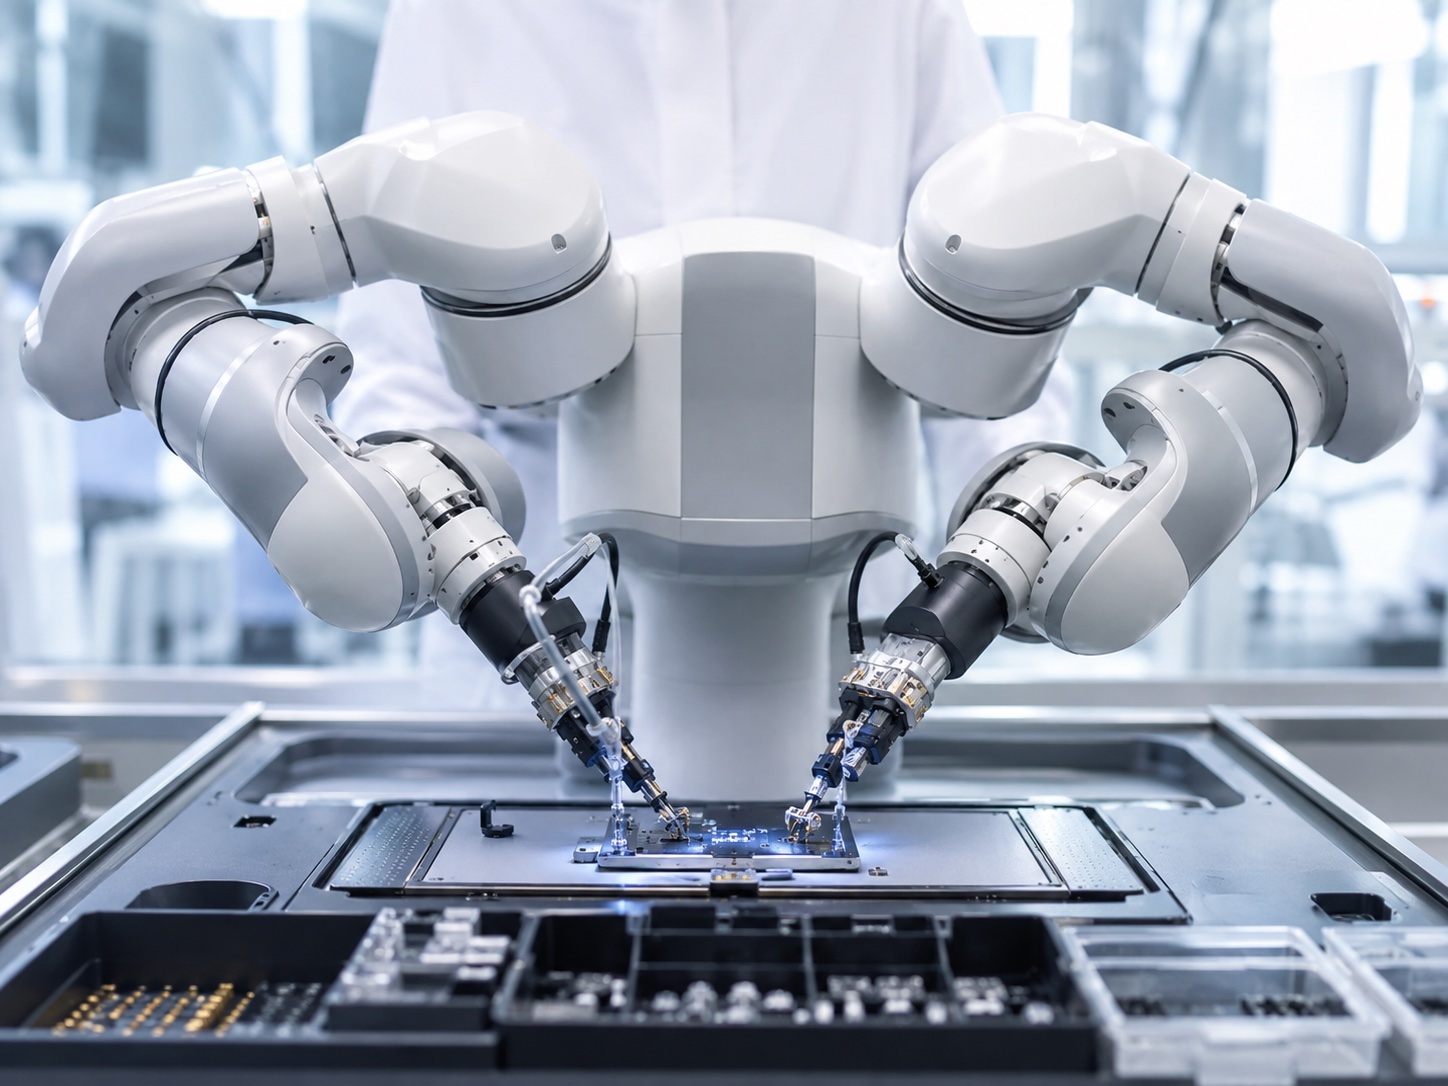
ABBのデュアルアーム協働ロボット「YuMi」は、電子機器や医薬品分野で見られるような、両手を使った高精度なマイクロアセンブリ作業のベンチマークとなる製品です。シングルアーム協働ロボット「GoFa」と並んで、ABBは長年にわたるオートメーションの伝統を活かした、信頼性の高い協働ロボット製品ラインを構築しています。協働ロボットは、ABBの幅広い製品ポートフォリオにおける一つの要素であり、同社は協働ロボット市場で約5.6%のシェアを占めています。ABBの魅力は、価格の安さではなく、精度の高さとグローバルなオートメーションサプライヤーとしての確かなサポートにあります。
7. KUKA(ドイツ)
KUKAのLBR iiwaは、7軸力制御協働作業のパイオニアであり、各関節にトルクセンサーを搭載することで、繊細な挿入・組み立て作業を実現しました。高度な技術を備えた機械であり、安全な人間とロボットの相互作用における先駆者でもあります。協働ロボットはKUKAグループの中核事業ではなく、協働ロボット市場におけるシェアは約4.9%にとどまっていますが、力覚制御を必要とする用途においては、iiwaは競合他社が比較対象とする基準設計となっています。
8~10:重量物運搬、画像診断、溶接の専門家
8. 斗山ロボティクス(韓国)
斗山は協働ロボットを副業ではなく中核事業とし、20キログラム以上の重量物を扱う協働アーム分野では世界的なリーダー企業となっている。この分野は、軽量協働ロボットでは対応できないパレタイジングや機械操作を可能にする。同社は国内市場でトップシェアを誇り、売上高の約70%を海外で稼ぎ出しており、特に北米と西ヨーロッパが需要を牽引している。世界市場シェアは約4.4%で、韓国国外にも急速に事業を拡大する新興リーダーとしての地位を確立している。
9. テックマンロボット(台湾)
2016年に設立されたTechmanは、後付けではなく設計段階でビジョンシステムを組み込んだ初の協働ロボットを開発しました。同社のTMシリーズは、AIビジョンとアームを融合させ、検査、欠陥検出、スマートソーティングを実現します。これにより、従来であれば別途カメラシステムを追加していた購入者は、統合作業の手間を大幅に削減できます。このビジョン内蔵という特長により、同社は電子機器および半導体分野で確固たる地位を築き、協働ロボット市場の約3.9%を占めています。マシンビジョンが作業の中心となる場面では、Techmanは最適な選択肢となるでしょう。
10. 安川電機(日本)
安川電機は、同社の長年にわたるサーボおよび溶接技術の伝統を活かしたHCシリーズ協働ロボットで、このリストを締めくくります。協働ロボットは同社の主力製品ではなく、全体の約3.5%と最もシェアは小さいものの、協働溶接分野におけるモーションコントロール技術の実績は、確固たるニッチ市場を築く上で大きな強みとなります。すでに安川電機の溶接機器を標準導入している工場にとって、HCシリーズは安全でフェンスのない作業ステーションを追加する自然な選択肢となるでしょう。
ランキングが本当に示していること
2つの特徴が際立っている。まず、協働ロボット市場は産業用ロボット市場に比べて上位企業の集中度がはるかに低く、成長率も高く、MarketsandMarketsによると年間約19%の成長が見込まれている。次に、地理的な分布が異なる。産業用ロボットの上位10社は日本とヨーロッパの企業が占めているのに対し、協働ロボットの上位4社には中国企業が3社含まれている。これは、協働ロボットが比較的新しく、重工業用ロボットよりも開発コストが低く、アジア市場での販売が盛んであるためだ。Grand View Researchによると、アジア太平洋地域はすでに世界の協働ロボット売上高の半分以上を占めており、中国の大手企業は海外進出前に、この巨大で急速に成長する国内市場を基盤として事業を拡大できる。
これらのシェア数値が何を意味し、何を意味しないのかを明確にしておくことも重要です。協働ロボット市場はまだ黎明期にあり、アナリストによって測定方法が異なるため、2つのブランド間の1ポイントの差は、重要なシグナルではなくノイズに過ぎません。この表が確実に捉えているのは、階層構造です。明確なリーダー企業1社、急速に成長している中国の専業企業群、協働分野にブランドを拡大している老舗産業大手、そして高負荷対応、内蔵ビジョン、溶接といった単一の強みで成功を収めている専門企業群です。この構造は、いかなる単一のパーセンテージよりも、はるかに確固たるものです。
実際には、協働ロボットを選ぶ際には、ブランドランキングよりも、必要な可搬重量と可動範囲、用途に応じた充実したアクセサリのエコシステムが重要かどうか、そして現地でのサポートとプログラミング支援の質といった3つの点が重要になります。Universal Robotsはエコシステムで優位に立ち、中国の大手企業は価格と可搬重量範囲で優位に立ち、ケージ型ロボットと協働ロボットの両方を1つのベンダーで揃えたい購入者にとっては、産業大手企業が有利になります。正解は、ランキング上位のブランドであることとは限らないのです。
主要な取り組み
- ユニバーサルロボットがリード UR+エコシステムの強みと10年の先行優位性を背景に、約15%のシェアを獲得した。
- 上位4位のうち3位は中国人だ。 Dobot、AUBO、JAKAは、産業用ロボットの表が示すよりも急激な変化を示している。
- 市場は年間約19%の成長を遂げている。 また、産業用ロボットよりも重心が高くない。
- 株式の取得基準は変動します。 JAKAの主要指標は中国国内シェアであり、当社はこれを他の指標と混ぜ合わせるのではなく、個別に表示しています。
よくある質問
協働ロボット分野でトップを走る企業はどこですか?
デンマークのユニバーサルロボット社は市場リーダーである。同社は2008年に商用協働ロボットを開発し、世界中で100,000万台以上を導入しており、世界の協働ロボット市場の約15%を占めていると推定されている。
協働ロボットと産業用ロボットの違いは何ですか?
協働ロボット(コボット)は、力制限装置やセンサーを用いて、安全柵なしで人と安全に協働できるように設計されています。一方、従来の産業用ロボットはより高速で強力ですが、周囲を柵で囲む必要があります。この2つの市場は別個のものとして扱われています。
中国製の協働ロボットブランドは世界的に競争力があるか?
はい。市場シェア上位4社の協働ロボットブランドのうち、Dobot、AUBO、JAKAの3社は現在中国企業です。これらの企業は、高い国内シェアに加え、急速に成長する輸出と幅広い可搬重量範囲を兼ね備えています。
協働ロボット市場の規模はどれくらいですか?
MarketsandMarketsによると、世界の協働ロボット市場は2025年の約1.4億ドルから2030年には33億8000万ドルに成長すると予測されており、年平均成長率は約18.9%となり、ロボット工学分野で最も急速に成長している分野となる見込みだ。
エクスポート機能を備えた協働ロボットを選ぶ
上記のブランドは、世界的なベンチマークとなっています。購入者は、特に国境を越えたプロジェクトの場合、ランキングと同様に認証とアフターサービス範囲も重視します。EVSTは、防爆型モデルXR-EXを含む独自のXRシリーズ協働ロボットを製造し、100か国以上にロボットシステムを出荷しています。また、IATF16949自動車グレード認証に加え、CE、SGS、TÜVの第三者認証を取得しており、協働ロボットからヘビーデューティーアームまでペイロードの全範囲をカバーし、設置とサポートのためのグローバルなフィールドエンジニア派遣ネットワークを運営しています。
アプリケーションレビューや構成に関する推奨事項を含めた、お客様のプロジェクトに合わせた見積もりについては、メールでお問い合わせください。 sales@evsrobot.com またはメッセージでお問い合わせください ウィチャット通常、24時間以内にご返信いたします。
データについて:協働ロボット市場規模はMarketsandMarketsのデータに基づいています。ブランド別シェアは業界レポートに基づく推定値であり、算出方法によって異なるため、概算値となります。JAKAの数値は、記載されている場合は中国国内シェアです。本データは業界情報提供のみを目的としており、投資助言ではありません。