
Blandt mærkerne inden for kollaborative robotter fører Universal Robots det globale marked i 2026 med en markedsandel på omkring 15 procent, efterfulgt af kinesiske Dobot, AUBO og JAKA, som indtager tre af de fire øverste positioner. Ranglisten nedenfor er sorteret efter den estimerede globale markedsandel for cobots. Én overskrift, der er værd at nævne tydeligt: Mens en dansk pioner stadig ligger i toppen, og de gamle industrigiganter holder midten, indtager kinesiske producenter nu tre af de fire øverste pladser, et skarpere skift end tabellen over industrirobotter viser.
For et skræddersyet EVST cobot-tilbud på de nedenfor omtalte konfigurationer: e-mail
salg@evsrobot.com or
WhatsApp / WeChat +86 193 8162 6253.
De bedste mærker af kollaborative robotter – et overblik
Ifølge MarketsandMarkets er det globale marked for kollaborative robotter på rette vej til at vokse fra omkring 1.4 milliarder dollars i 2025 til 3.38 milliarder dollars i 2030, en gennemsnitlig årlig vækstrate på nær 18.9 procent. Det gør cobots til den hurtigst voksende del af robotteknologien, og omtrent tre fjerdedele af markedet tilhører de ti nedenfor nævnte mærker. Andelstallene her er estimater hentet fra brancherapportering, og metoderne varierer, så de skal behandles som omtrentlige snarere end reviderede.
| Rang (Kolonne) | Mærke | Land | Estimeret cobot-andel | Kendt for |
|---|---|---|---|---|
| 1 | Universal robotter | Danmark | ~ 14.8% | Skabte den kommercielle cobot; UR+ økosystem |
| 2 | Dobot | Kina | ~ 13% | Hongkong-børsnoteret; 80+ lande; eksportleder |
| 3 | AUBO | Kina | ~ 11.2% | >90% interne reservedele; fuldt nyttelastområde |
| 4 | HVAD | Kina | ~21.9% Kina | #1 på Kinas indenlandske cobotmarked |
| 5 | FANUC | Japan | ~ 6.1% | Grønne CRX cobots; halvlederstyrke |
| 6 | FIG | Schweiz | ~ 5.6% | YuMi dobbeltarmet mikroenhed |
| 7 | KUKA | Tyskland | ~ 4.9% | LBR iiwa 7-akset kraftstyring |
| 8 | Doosan Robotics | Sydkorea | ~ 4.4% | Cobots med tung nyttelast over 20 kg |
| 9 | Techman Robot | taiwan | ~ 3.9% | Første cobot med indbygget visionssystem |
| 10 | Yaskawa | Japan | ~ 3.5% | HC-serien af svejsecobots |
Hvad der tæller som en kollaborativ robot her
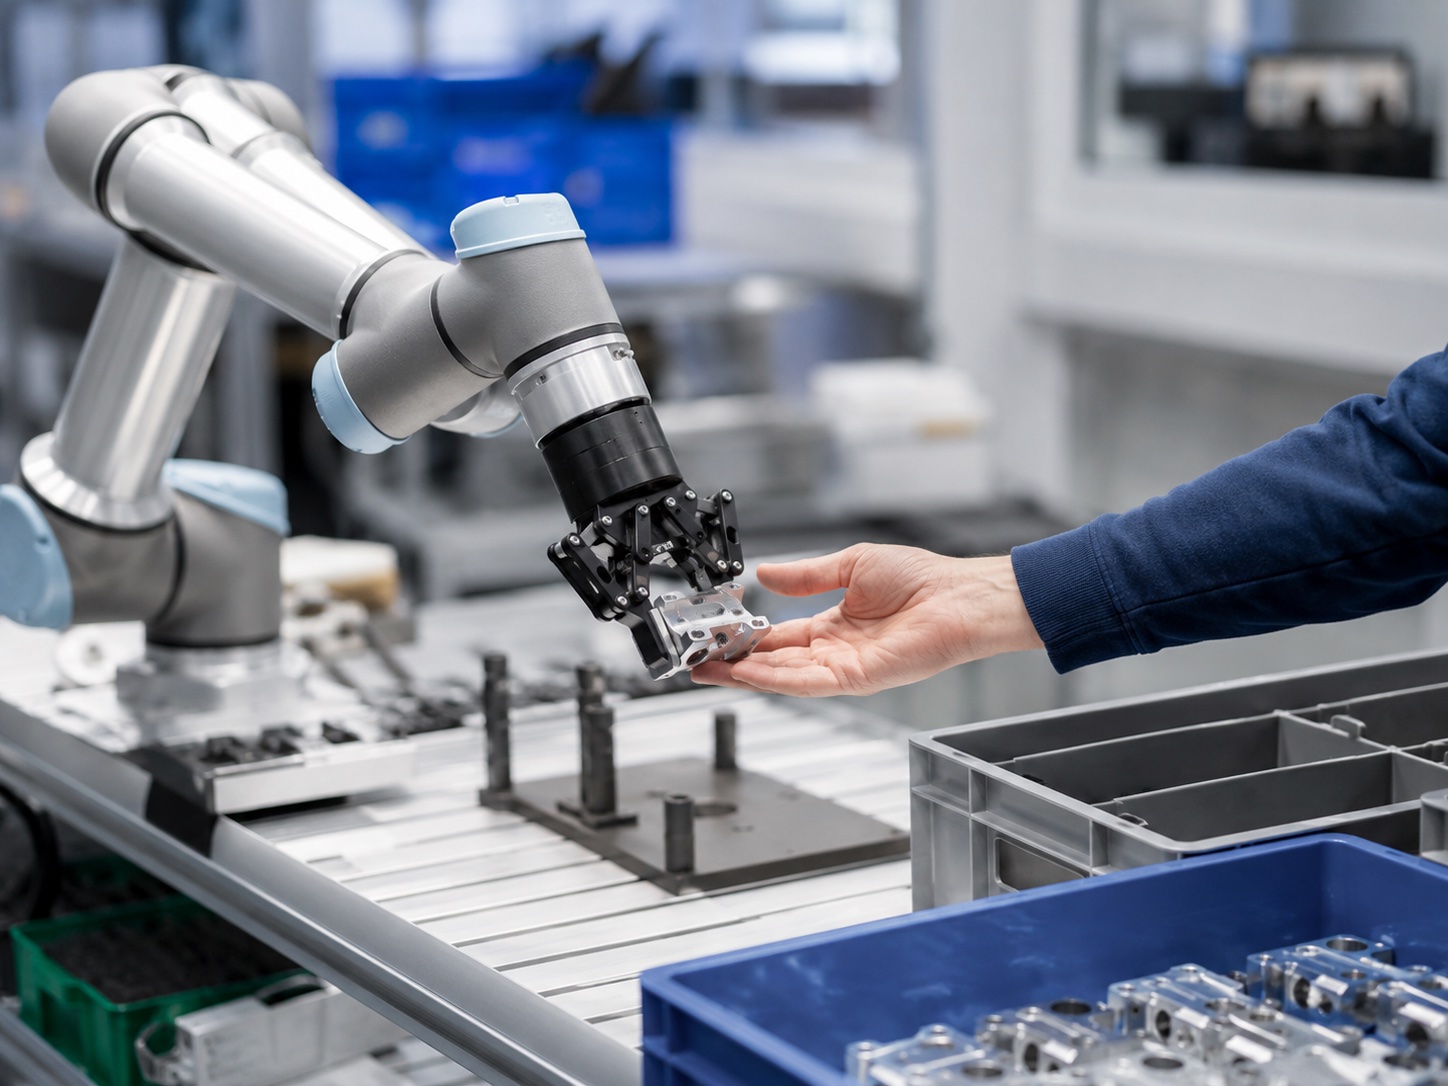
En kollaborativ robot, eller cobot, er bygget til at arbejde sikkert ved siden af mennesker uden bur, og bruger kraftbegrænsning, momentregistrering og hastighedsovervågning til at stoppe ved kontakt. Det er en anden maskine og en anden sikkerhedsstandard, der styres af retningslinjer som ISO/TS 15066, end de bur-indkapslede industrirobotter, der indrammer bilkarosserier. Det er også en anden køber: cobots sælges til mindre butikker, høj-mix-linjer og opgaver, hvor en robot deler plads med en menneskelig operatør, snarere end de store, fuldt indhegnede celler, hvor traditionelle arme dominerer. Derfor spores de to som separate markeder, og hvorfor denne rangliste ser så anderledes ud end den industrielle. Denne liste tæller kun cobots og ekskluderer både traditionelle industriarme og humanoider. For billedet af bur-robotten, se vores rangering af globale producenter af industriroboter og Kinas rangering af industrirobotterEn bemærkning om tallene: JAKAs hovedtal er den indenlandske andel i Kina snarere end en global andel, hvilket er grunden til, at det vises med et andet grundlag i tabellen; vi beholder det mærket i stedet for stille og roligt at blande de to.
1 til 4: lederen og tre kinesiske udfordrere
1. Universal Robots (Danmark)
Universal Robots skabte den kommercielle cobot-kategori, da de leverede den første model i 2008, og den definerer stadig markedet. Mere end 100,000 UR-arme er nu implementeret på verdensplan, og deres UR+ økosystem med over 300 certificerede gribere, vision-kits og softwaretilføjelser er en voldgrav, som konkurrenterne har svært ved at kopiere, fordi de forvandler armen til en platform snarere end et produkt. De nyere UR20 og UR30 med høj nyttelast udvidede deres rækkevidde til tungere opgaver som palletering. Med en anslået andel på 15 procent af det globale marked er de fortsat nummer et, og deres førende position kommer lige så meget fra nem implementering og partnerøkosystemet som fra selve hardwaren. Den praktiske lektie for resten af feltet er, at armen i cobots i stigende grad er en handelsvare, og den omgivende software, gribere og integratornetværk er, hvor den varige fordel ligger.
2. Dobot (Kina)
Dobot, der har hovedsæde i Shenzhen, blev børsnoteret i Hongkong i slutningen af 2024 og ligger globalt på andenpladsen med omkring 13 procent, kun efter Universal Robots. Deres styrke ligger i rækkevidde: produkter i mere end 80 lande, hvor næsten 60 procent af omsætningen genereres i udlandet, en usædvanlig eksporttung profil for en kinesisk producent. I 2025 udvidede de sig til humanoider med deres Atom-platform, et signal om, at de ser cobots som en gren af en bredere satsning på embodied AI. For købere kombinerer Dobot et bredt udvalg af værktøjer med aggressiv international distribution, hvilket er grunden til, at de er klatret så tæt på toppen.
3. AUBO (Kina)
Det Beijing-baserede AUBO har ført an i Kinas cobot-leverancer i flere år i træk, og dets definerende træk er vertikal integration: ifølge virksomheden selv produceres mere end 90 procent af kernekomponenterne internt, hvilket giver den kontrol over omkostninger og levering, som forhandlere ikke kan matche. Deres sortiment spænder fra cirka 3 til 35 kg, fra let montering til tungere håndtering, og virksomheden anvendes på tværs af industri, ny energi, 3C, halvleder og sundhedsvæsen. Med en anslået andel på 11 procent af det globale marked er det det tredjestørste cobot-mærke og en af kerneårsagerne til, at Kina indtager tre af de fire øverste pladser.
4. JAKA (Kina)
JAKA blev grundlagt i Shanghai i 2014 med cobots som sin eneste forretning og har den førende position på Kinas indenlandske cobotmarked, der anslås til at være tæt på 21.9 procent i 2024. Virksomhedens kundeliste omfatter navne som Toyota, Schneider og Luxshare, hvilket vidner om virksomhedens troværdighed i krævende produktionsmiljøer. Virksomhedens globale andel er lavere end den indenlandske andel, hvilket er grunden til, at vi udtrykkeligt betegner grundlaget. Alligevel er en ren cobot-specialist, der fører verdens største enkeltstående cobot-marked, en stærk position, og den fuldender den rent kinesiske anden- til fjerdeblok. Samlet set viser Dobot, AUBO og JAKA tre forskellige veje til skalering: eksportrækkevidde, selvforsyning med komponenter og indenlandsk dominans. At ingen af dem er afhængige af den samme fordel, er en del af grunden til, at det kinesiske cobot-fremstød har været svært for etablerede aktører at imødegå med et enkelt svar.
5 til 7: Industrigiganternes cobotlinjer
De næste tre mærker deler en fælles historie: Hver især er de sværvægtere inden for traditionelle industrirobotter, der har tilføjet en samarbejdslinje for at forsvare deres installerede base. Deres cobot-specifikke markedsandele er beskedne i forhold til de ovennævnte pure plays, men de har en fordel, som nytilkomne ikke kan matche. En fabrik, der allerede kører deres burrobotter, kan implementere deres cobots under den samme controller, det samme programmeringsmiljø og den samme servicekontrakt, hvilket sænker de reelle omkostninger ved implementeringen, selv når mærkatprisen er højere.
5. FANUC (Japan)
FANUC er verdens største producent af industrirobotter målt på volumen, og deres grønne CRX-cobots er den samarbejdsbaserede forlængelse af dette imperium. De er stærke inden for halvledere og elektronik, og de arver FANUCs ry for pålidelighed og lang levetid. Cobots udgør en lille brøkdel af FANUCs samlede leverancer, men på den cobotspecifikke scoretavle ligger mærket omkring 6 procent, den højeste andel af de traditionelle industrigiganter. Købere, der allerede bruger FANUCs industriafdelinger, tilføjer ofte CRX-enheder for at opretholde ét kontrolmiljø på tværs af anlægget.
6. ABB (Schweiz)
ABB's YuMi dobbeltarmede maskine er en standard for delikat mikroassemblage, den slags tohåndsarbejde med høj præcision, der findes i elektronik og medicinalindustrien. Sammen med sine enkeltarmede GoFa-cobots giver den ABB en troværdig samarbejdslinje, der trækker på virksomhedens dybe automatiseringsarv. Cobots er én del af en meget stor portefølje, og ABB sidder på næsten 5.6 procent af cobotmarkedet. Dens appel ligger i præcision og opbakningen fra en global automatiseringsleverandør snarere end den laveste pris.
7. KUKA (Tyskland)
KUKAs LBR iiwa var pioner inden for syvakset, kraftstyret samarbejde med momentsensorer i hvert led, der gjorde det muligt for den at udføre følsomme indsættelses- og monteringsopgaver. Det er en teknisk avanceret maskine og en tidlig aktør inden for sikker menneske-robot-interaktion. Cobots er ikke koncernens kerne, og dens cobot-markedsandel ligger på tæt på 4.9 procent, men inden for kraftfølsomme applikationer forbliver iiwa et referencedesign, som konkurrenterne måles i forhold til.
8 til 10: specialister i tung nyttelast, vision og svejsning
8. Doosan Robotics (Sydkorea)
Doosan har gjort cobots til en kerneforretning snarere end en bibeskæftigelse, og de er en global frontløber inden for samarbejdsarme med tung nyttelast over 20 kg, et segment, der åbner op for palletering og maskinbetjening, som lettere cobots ikke kan håndtere. De er førende på hjemmemarkedet og tjener omkring 70 procent af omsætningen i udlandet, hvor Nordamerika og Vesteuropa driver efterspørgslen. Med omkring 4.4 procent af det globale marked er de positioneret som en fremadstormende leder, der ekspanderer hurtigt ud over Korea.
9. Techman-robotten (Taiwan)
Techman, grundlagt i 2016, byggede den første cobot med et visionssystem, der var designet ind i værktøjet i stedet for at være boltet på. Deres TM-serie kombinerer AI-vision med armen til inspektion, defektdetektering og smart sortering, hvilket fjerner et helt lag af integrationsarbejde for købere, der ellers ville tilføje et separat kamerasystem. Denne indbyggede vision-identitet har givet dem en reel position inden for elektronik og halvlederarbejde, med en anslået andel på 3.9 procent af cobotmarkedet, og gør dem til det naturlige valg, når maskinsyn er centralt for opgaven.
10. Yaskawa (Japan)
Yaskawa fuldender listen med sine HC-serie cobots, der læner sig op ad virksomhedens dybe servo- og svejserfaring. Kollaborative robotter er ikke kernen, og med omkring 3.5 procent er det den mindste andel på bordet, men inden for kollaborativ svejsning giver dens bevægelseskontrol-stamtræ den en troværdig niche. For værksteder, der allerede er standardiseret med Yaskawa-svejseudstyr, er HC-serien en naturlig måde at tilføje en sikker, hegnsfri station.
Hvad ranglisten egentlig viser
To mønstre skiller sig ud. For det første er cobotmarkedet langt mindre koncentreret i toppen end markedet for industrirobotter, og det bevæger sig hurtigere med en anslået vækstrate på næsten 19 procent om året ifølge MarketsandMarkets. For det andet er geografien anderledes. Hvor top ti inden for industrirobotter er domineret af japanske og europæiske navne, omfatter top fire inden for cobots tre kinesiske mærker, fordi cobots er nyere, billigere at udvikle end tunge industrivåben og sælges i vid udstrækning i Asien. Ifølge Grand View Research tegner Asien-Stillehavsregionen sig allerede for mere end halvdelen af den globale cobot-omsætning, hvilket giver de kinesiske ledere en stor, hurtigt voksende hjemmebase at skalere fra, før de ekspanderer til udlandet.
Det er også værd at være klar over, hvad disse andelstal betyder og ikke betyder. Cobot-markedet er ungt, og forskellige analytikere måler det forskelligt, så en forskel på ét point mellem to brands er støj snarere end signal. Det, tabellen indfanger pålideligt, er niveaustrukturen: én klar leder, en klynge af hurtigt udviklende kinesiske pureplays, de etablerede industrigiganter, der udvider deres brands til samarbejde, og et sæt specialister, der vinder på en enkelt styrke såsom tung nyttelast, indbygget udsyn eller svejsning. Denne struktur er mere holdbar end nogen enkelt procentdel.
I praksis handler valget af en cobot om tre spørgsmål ud over blot brandrangering: den nødvendige nyttelast og rækkevidde, om et stærkt tilbehørsøkosystem er vigtigt for din applikation, og hvor god lokal support og programmeringshjælp er. Universal Robots vinder på økosystem, de kinesiske ledere vinder på pris og nyttelastinterval, og industrigiganterne vinder, når en køber ønsker én leverandør på tværs af både robotter med bur og kollaborative robotter. Det rigtige svar er sjældent kun det højest rangerede navn.
Vigtige takeaways
- Universal Robots fører an på omkring 15 procent, takket være styrken af sit UR+ økosystem og et årtis forspring.
- Tre af de fire bedste er kinesere: Dobot, AUBO og JAKA, et skarpere skift end tabellen over industrirobotter viser.
- Markedet vokser med næsten 19 procent om året og er mindre toptung end industrirobotter.
- Aktiegrundlaget varierer: JAKAs hovedtal er den indenlandske kinesiske andel, som vi betegner snarere end blander.
Ofte stillede spørgsmål
Hvilken virksomhed er førende inden for kollaborative robotter?
Universal Robots of Denmark er markedsleder. De skabte den kommercielle cobot i 2008 og har mere end 100,000 enheder implementeret på verdensplan, med et anslået antal på 15 procent af det globale cobotmarked.
Hvad er forskellen på en cobot og en industrirobot?
En kollaborativ robot, eller cobot, er bygget til at arbejde sikkert sammen med mennesker uden bur ved hjælp af kraftbegrænsning og sensorer. En traditionel industrirobot er hurtigere og stærkere, men skal afgrænses. De to spores som separate markeder.
Er kinesiske cobot-mærker konkurrencedygtige globalt?
Ja. Tre af de fire største cobot-mærker målt på markedsandel er nu kinesiske: Dobot, AUBO og JAKA. De kombinerer en høj indenlandsk markedsandel med hurtigt voksende eksport og brede nyttelastområder.
Hvor stort er markedet for kollaborative robotter?
Ifølge MarketsandMarkets forventes det globale marked for cobots at vokse fra omkring 1.4 milliarder dollars i 2025 til 3.38 milliarder dollars i 2030, en gennemsnitlig årlig vækstrate på nær 18.9 procent, hvilket gør det til det hurtigst voksende segment inden for robotteknologi.
Valg af en cobot med eksportstøtte
Ovenstående mærker sætter den globale standard. Købere vægter også certificering og eftersalg lige så tungt som rang, især for grænseoverskridende projekter. EVST bygger sine egne XR-serie cobots, inklusive XR-EX eksplosionssikre modeller, sender robotsystemer til mere end 100 lande, har IATF16949-certificering i bilkvalitet sammen med CE-, SGS- og TÜV-tredjepartsmærker, dækker hele nyttelastspektret fra kollaborative til tunge arme og driver et globalt feltingeniørforsendelsesnetværk til installation og support.
For et tilbud skræddersyet til dit projekt, inklusive applikationsgennemgang og konfigurationsanbefaling, send en e-mail salg@evsrobot.com eller send en besked til os WhatsApp / WeChatTypisk svar inden for 24 timer.
Om dataene: Markedsstørrelsen for cobots fra MarketsandMarkets; andele pr. brand er estimater hentet fra brancherapportering og varierer afhængigt af metoden, så de er omtrentlige. JAKAs tal er den indenlandske kinesiske andel, hvor det er angivet. Leveres til brancheinformation, ikke investeringsrådgivning.